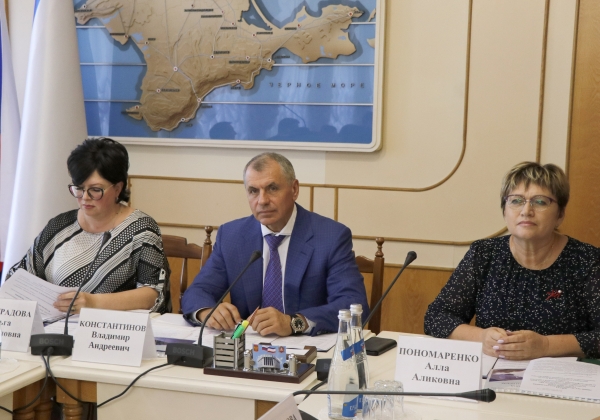
Крымский парламент выступил с законодательной инициативой о внесении поправок в Налоговый кодекс РФЗаконодательная инициатива Государственного Совета Республики Крым по внесению изменений в статью 5 части первой Налогового кодекса Российской Федерации поддержана депутатами Постоянного комитета Калининградской областной Думы по экономической политике и развитию инфраструктуры. Такое решение озвучено на совместном заседании профильных Комитетов двух субъектов, которое прошло в режиме видеоконференцсвязи. Глава профильного Комитета ГС РК Ольга Виноградова сообщила, что изменения вносятся с целью реализации положений Федерального закона «О защите и поощрении капиталовложений в Российской Федерации» в части гарантий стабильности условий налогообложения в период реализации инвестиционного проекта на основе соглашения о защите и поощрении капиталовложений. «Данным законом устанавливается, что положения актов законодательства о налогах и сборах, в том числе в части введения новых налогов или сборов, вступившие в силу после заключения соглашения о защите и поощрении капиталовложений, не применяются в отношении налогоплательщиков, являющихся его стороной. При этом соглашение считается заключенным с даты его включения в реестр, предусмотренный Федеральным законом», - сказала О. Виноградова, подчеркнув, что вышеуказанный Федеральный закон определяет, что в зависимости от того, с кем заключено соглашение, положения актов законодательства о налогах и сборах могут не применяться в части изменения разных налогов. Также указывается, что положения нового пункта 4.3 Налогового кодекса Российской Федерации не распространяются на введение новых льгот по налогу на имущество организаций, транспортному и земельному налогам.
«Таким образом, Федеральный закон создает правовую основу обеспечения стабильности законодательства о налогах и сборах в части отношений, возникающих в связи с осуществлением инвестиций на основе заключения соглашения о защите и поощрении капиталовложений. Однако, в том случае, если участником свободной экономической зоны Республики Крым не заключено соответствующее соглашение, то «стабилизационная оговорка» не может быть применена к его деятельности, осуществляемой на территории Крыма в соответствии с условиями работы в свободной экономической зоне», - пояснила она. В связи с этим депутаты крымского парламента предлагают для Республики Крым дополнить статью 5 Налогового кодекса пунктом 4.4. следующего содержания: в случае, если после заключения договора об условиях деятельности в свободной экономической зоне вступают в силу акты законодательства о налогах и сборах, ухудшающие для участника СЭЗ условия осуществления предпринимательской и иной деятельности, приводящие к изменению, прекращению налоговых льгот, порядка исчисления налогов, страховых взносов, вводятся новые налоги и сборы или наблюдается повышение налоговых ставок, то такие акты не применяются в отношении деятельности по указанному договору в течение срока его действия, при условии выполнения участником требований профильного федерального законодательства. Ольга Виноградова добавила, что положения настоящего пункта распространяются на акты законодательства о налогах и сборах в части страховых взносов, налога на прибыль организаций, налога на имущество, земельного налога и применяется для налогоплательщиков-участников СЭЗ, при условии указания в соответствующем договоре об условиях деятельности в СЭЗ ссылок на положение актов законодательства о налогах и сборах в части пониженных налоговых ставок, тарифов, страховых взносов или налоговых льгот и иных преференций. Пресс-служба Государственного Совета |